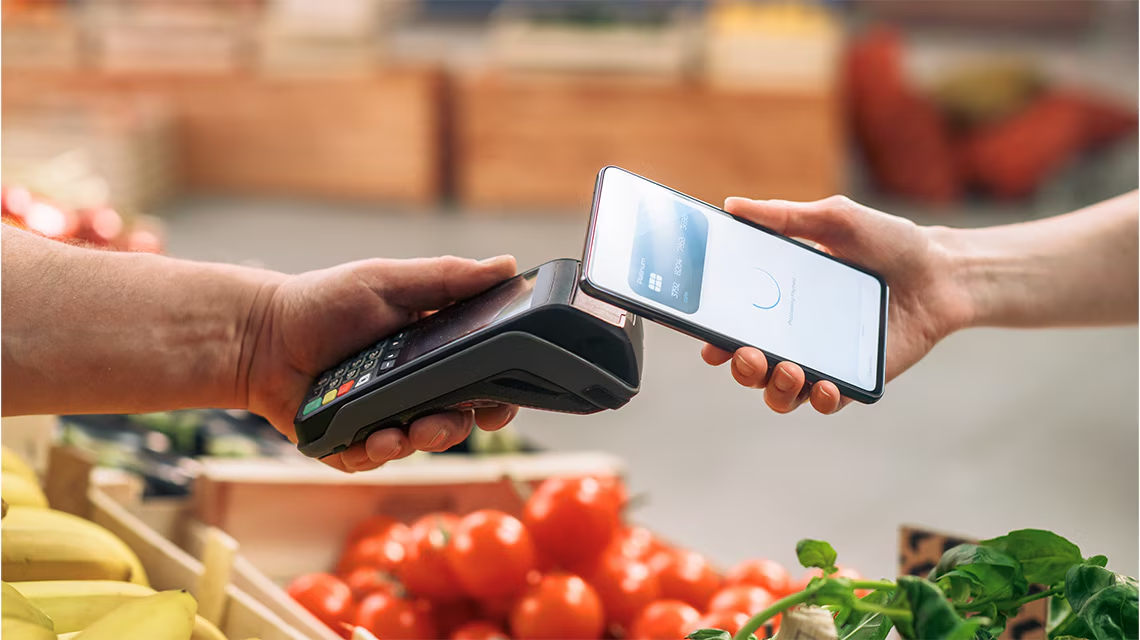
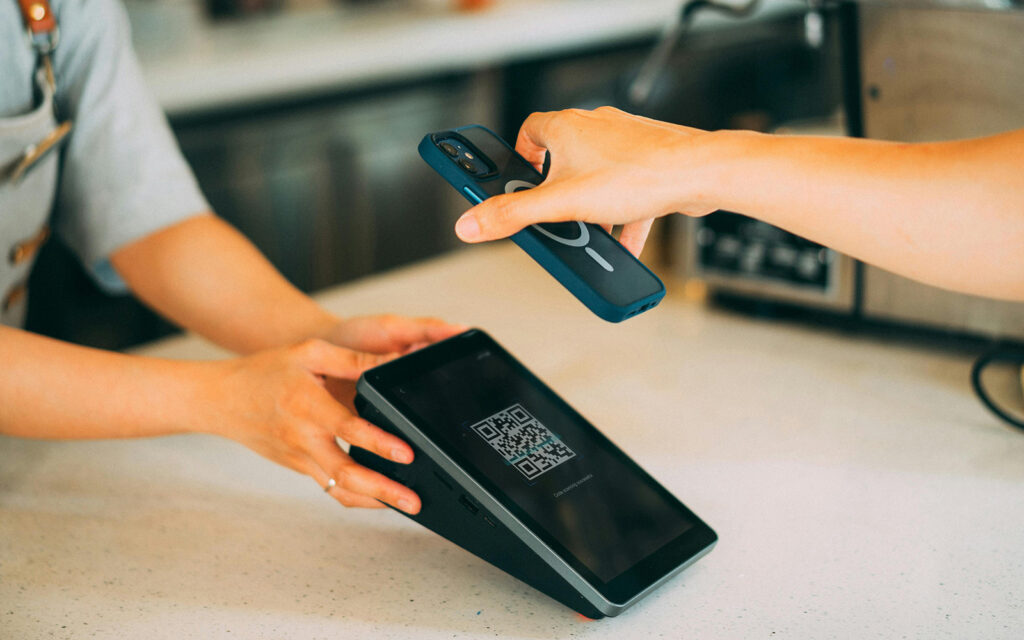
Un cliente llega a la caja, saca el teléfono y paga sin tocar la tarjeta. Del otro lado del mostrador alguien tuvo que decidir antes qué billetera digital aceptar, cuánto le cuesta cada cobro y dónde aparece ese dinero al cerrar el día.
Las guías sobre el tema casi siempre están escritas para quien paga. Explican cómo instalar la aplicación, cómo vincular la tarjeta y por qué es seguro. Del lado del negocio hay otras preguntas, y son las que deciden si vale la pena.
Conviene empezar por el mecanismo, porque de ahí salen tanto las ventajas como los límites.
Qué es una billetera digital y qué guarda en realidad
Una billetera digital es una aplicación que permite pagar, recibir y guardar dinero desde el teléfono, sin el plástico ni el efectivo. La parte interesante es que, en la mayoría de los casos, no guarda el número de la tarjeta.
Lo que guarda es un sustituto. Al vincular una tarjeta, el sistema genera un identificador que representa a esa tarjeta sin revelarla, y es ese identificador el que viaja en cada pago. Google lo explica así en su propia documentación del funcionamiento de las billeteras: el comercio recibe un dato que sirve para cobrar una vez y que no le sirve a nadie si lo roba.
Esa diferencia tiene una consecuencia práctica para el negocio. En un pago con billetera, el comercio maneja menos datos sensibles que en un pago con tarjeta leída o, peor, dictada por teléfono. Menos datos en custodia es menos superficie de problema.
El resto del mecanismo es conocido: desbloqueo con huella o rostro, acercamiento al lector o lectura de un código, confirmación. Para el cliente son tres segundos; para quien vende, un cobro que no pasa por un datáfono. Es una de las piezas que más ha cambiado la forma de vender en línea y también de cobrar en el local.
Los tres tipos que se confunden todo el tiempo
Bajo el mismo nombre conviven tres cosas distintas, y mezclarlas lleva a decisiones equivocadas. La diferencia está en de dónde sale el dinero.
| Tipo | De dónde sale el dinero |
|---|---|
| De pago | De una tarjeta vinculada |
| De cuenta | De un saldo propio dentro de la app |
| De criptoactivos | De un saldo en criptomonedas o stablecoins |
La distinción que más importa en Centroamérica es la segunda. Una billetera de cuenta no exige tarjeta bancaria, y eso abre la puerta a clientes que nunca iban a pagar con tarjeta porque no tienen una. En Honduras, Tigo Money funciona así: el efectivo se convierte en saldo electrónico guardado en el teléfono y protegido con un PIN, y desde ahí se paga en comercios, se recargan servicios y se reciben remesas por Western Union y MoneyGram.
Su centro de ayuda lista comercios donde ya se cobra con ese saldo —Diunsa, Farmacias Simán, Circle K, Espresso Americano, Pedidos Ya—, y la operación se hace con códigos QR que se pueden compartir por WhatsApp o por correo para cobrar a distancia. La misma billetera opera en El Salvador, Guatemala y Bolivia, así que el patrón no es local.
Las de criptoactivos son otro negocio. Para un comercio que vende productos con margen fijo, aceptar un medio de pago cuyo valor puede moverse entre el cobro y la conversión añade un riesgo que rara vez compensa.
Qué cambia en la caja cuando un negocio empieza a aceptarlas
El cambio más visible es que el cobro a distancia deja de ser un problema. Un código QR enviado por mensaje reemplaza la transferencia con captura de pantalla, el número de cuenta dictado por teléfono y la conciliación a mano de cada depósito. Para un negocio que vende por WhatsApp eso es la diferencia entre cobrar en el momento y perseguir el pago al día siguiente, y se suma a lo que ya resuelve WhatsApp Payment dentro de la propia conversación.
El segundo cambio es el costo. Cada cobro tiene una comisión, y conviene pedirla por escrito antes de firmar: cambia según el tipo de billetera, el volumen y si el dinero se liquida al instante o a varios días. Un porcentaje que parece pequeño deja de serlo en un producto de margen estrecho, y es exactamente el mismo cálculo que obliga a hacer cualquier estrategia de ventas multicanal: cada canal cobra su peaje.
El tercero es la conciliación. Si el saldo de la billetera vive en una app distinta de la cuenta bancaria, alguien tiene que cuadrar dos fuentes al cierre. Es trabajo administrativo nuevo, no magia, y conviene decidir quién lo hace antes de anunciar el medio de pago.
Y hay un cuarto, menos obvio: el cliente que paga con billetera suele estar ya logueado y autenticado, así que el formulario de pago se acorta. Ahí es donde el medio de pago toca la tasa de conversión, porque cada campo que el comprador no tiene que escribir es una oportunidad menos de abandonar.
Qué revisar antes de añadir una billetera al cobro
Lo primero es a quién le sirve. Si la clientela del negocio paga en efectivo porque no tiene tarjeta, una billetera de pago no cambia nada y una de cuenta sí. Si vende a otro país, lo que importa es qué billetera usa quien compra allá. La pregunta no es cuál es la mejor, sino cuál ya tiene instalada tu cliente.
Lo segundo es la liquidación. Hay billeteras que abonan al instante y otras que retienen el dinero varios días; en un negocio que compra mercancía con lo que vendió ayer, eso no es un detalle contable, es flujo de caja.
Lo tercero es qué pasa cuando algo sale mal: una devolución, un cobro duplicado, un cliente que dice que pagó y no aparece. Conviene saber de antemano quién resuelve eso y en cuánto tiempo, porque esa conversación con el proveedor es mucho más difícil de tener después del primer incidente.
Nada de esto convierte a la billetera digital en un canal de venta: sigue siendo una forma de cobrar. Aceptarla no trae clientes nuevos por sí sola, quita un obstáculo a los que ya iban a comprar. Si solo vas a dar un paso este mes, averigua con qué paga la gente que ya te compra en lugar de instalar la billetera de la que más se habla. Son dos respuestas distintas con una frecuencia incómoda.
Preguntas frecuentes
¿Es lo mismo una billetera digital que una billetera virtual?
Sí, los dos nombres se usan para lo mismo. «Virtual» es más común en Sudamérica y «digital» en Centroamérica, pero describen la misma herramienta.
¿Qué pasa si pierdo el teléfono con la billetera digital?
El saldo y las tarjetas no viven en el teléfono, sino en la cuenta, así que se recuperan al entrar desde otro equipo. El acceso queda protegido por el PIN o la biometría, y conviene bloquear la cuenta desde el proveedor en cuanto se detecte la pérdida.
¿Qué necesita un negocio pequeño para cobrar con billetera digital?
En el caso más simple, darse de alta como comercio con el proveedor y generar un código QR. No hace falta terminal física, aunque sí un proceso para conciliar esos cobros con la contabilidad.
¿Cobran comisión las billeteras digitales?
Para quien paga normalmente no; para quien cobra, casi siempre sí. El porcentaje varía según el proveedor, el volumen y el plazo de liquidación, y conviene pedirlo por escrito antes de empezar.
¿Se puede usar una billetera digital sin cuenta bancaria?
Con las de cuenta, sí: el saldo se carga en efectivo en un punto autorizado y se usa desde el teléfono. Las que funcionan vinculando una tarjeta sí requieren tenerla.